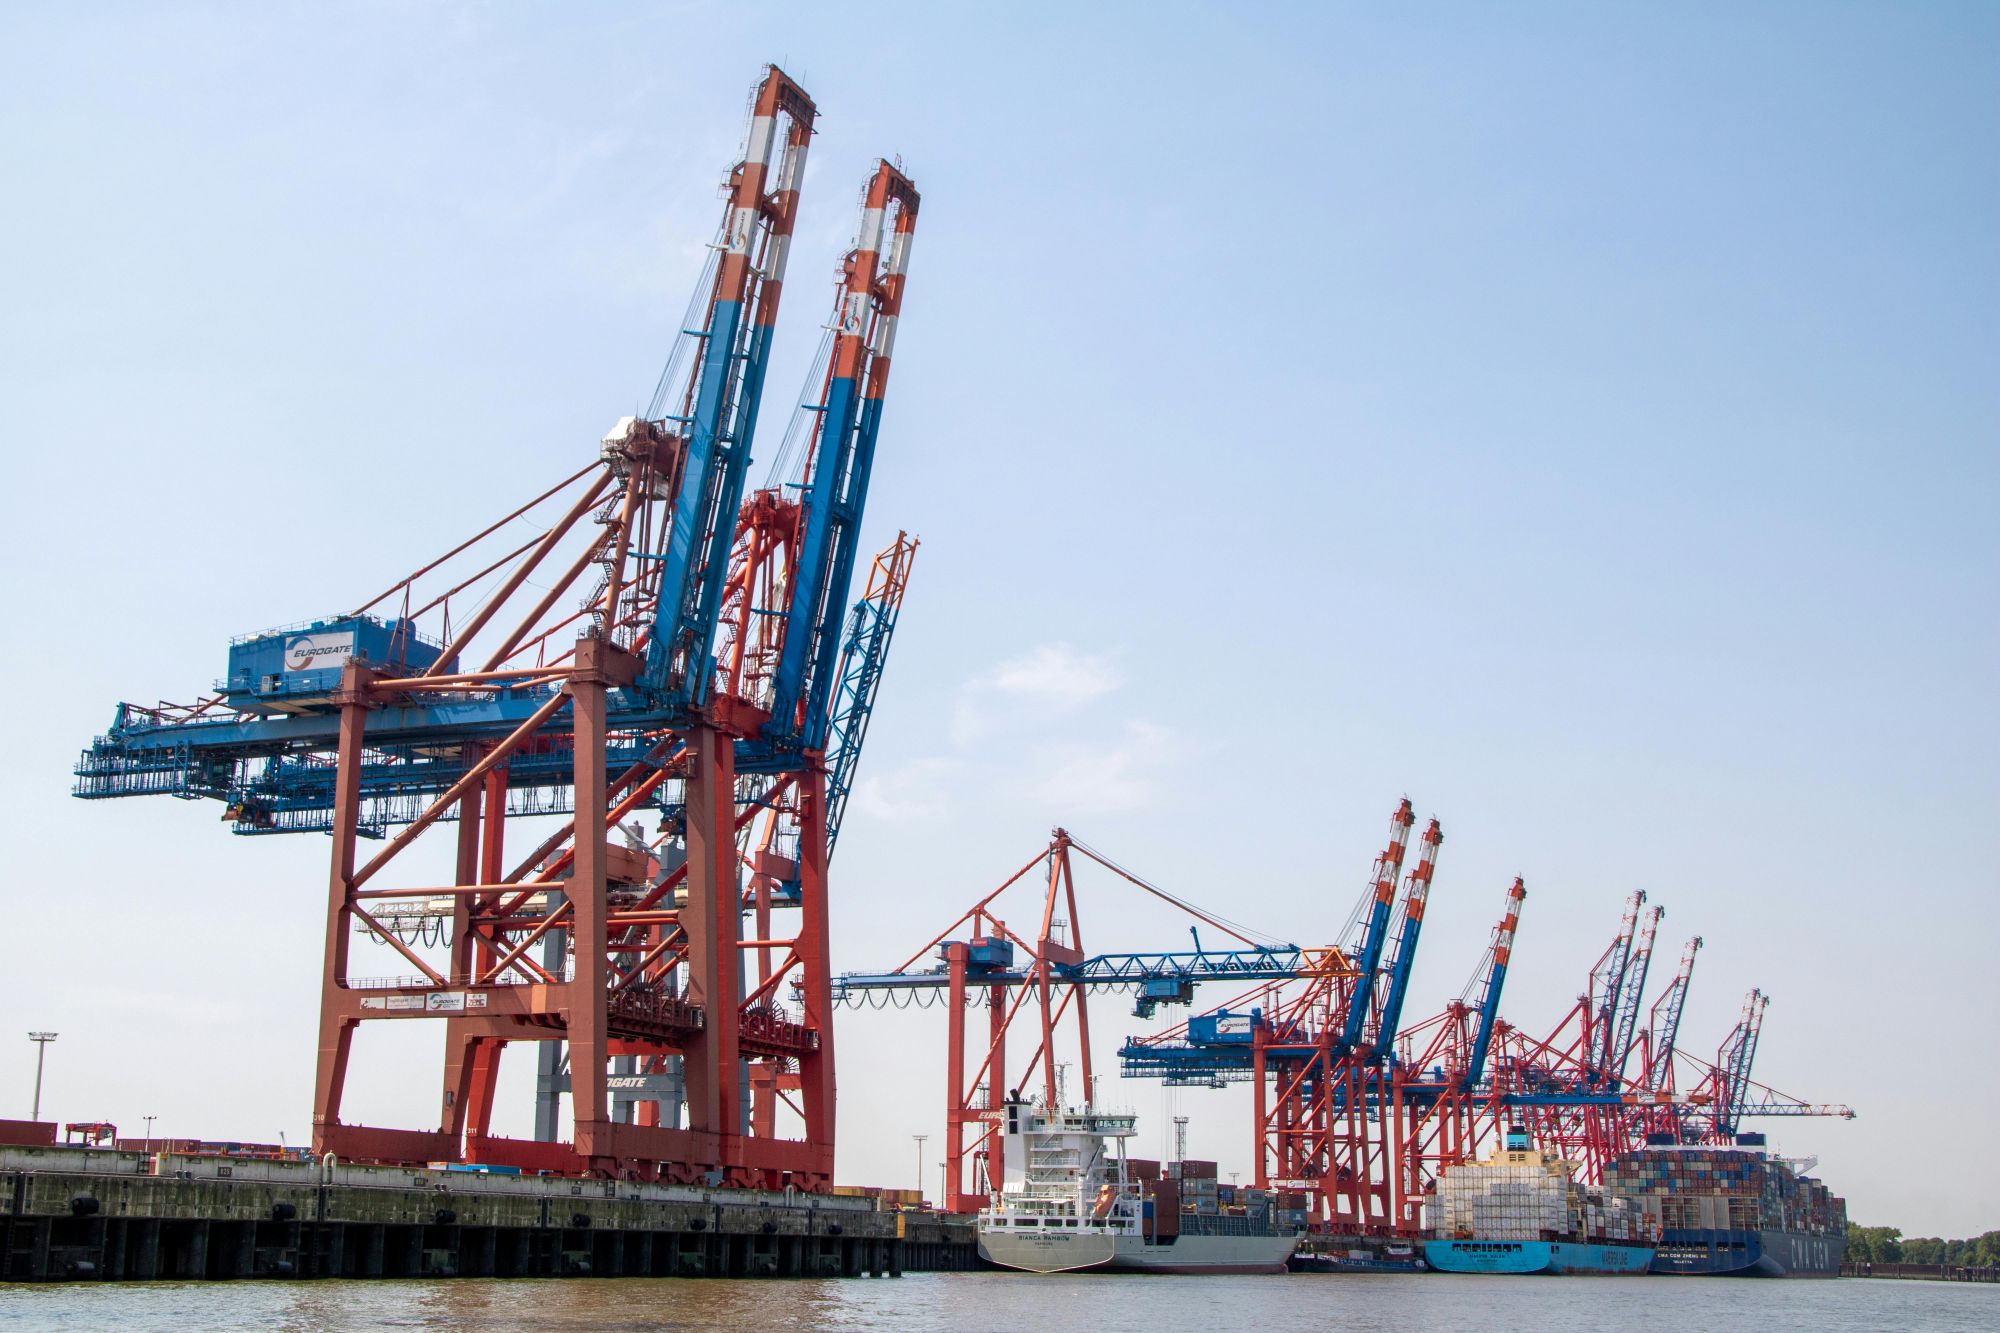
亚洲-欧洲贸易在10月初持续降价后进入更为平衡的阶段,航空公司从纯降价转向同步调整及一般费率上调公告。第41周现货利率平均处于中价水平,折扣后实际预订量趋于下降,反映国庆假期前需求接受度较弱。马士基发布书面GRI通知,目标为第43周起大幅上涨,随后CMA CGM和Hapag-Lloyd在相同生效日期下达更高水平,标志着航空公司从保费转向积极复苏尝试。市场核心动态已从地缘政治溢价考虑转向两条现货市场主线:10月初利率波动节奏和10月底GRI实施前景,成功取决于节后货运动能和运力纪律。
为了帮助您更好地理解当前市场环境并支持原产地销售活动,请在下方查看我们对十月上半月的最新市场观察和展望。
费率趋势与运营商定价
- 第41周北欧40公顷集装箱价格均值约在中等水平,实际预订价格在结算阶段折扣后趋于下降。这代表了9月份调整轨迹的延续,尽管随着承运商准备进入第四季度的季节性复苏,下降速度已有所放缓。
- GEMINI联盟利率平均较低,马士基第42周保持上海-欧洲基准利率,同时调节宁波-欧洲价格。Hapag-Lloyd在线报价范围较窄。尽管联盟排名相对较低,马士基随后公布的GRI显示出通过协调定价行动扭转下跌趋势的信心。
- 海洋联盟保持较高的费率,联盟平均水平处于高位。CMA的CGM在线费率下调,部分航次特价提供,而COSCO和OOCL报价则适度下跌,批量承诺费率降至较低水平。Evergreen Marine在线费率保持稳定,显示联盟努力保持定价纪律,同时调整市场接受度。
- Premier Alliance的现货价格平均处于最具竞争力的水平,阳明更新的10月初报价显示价格处于正常区间,而FE4航次特价较此前大幅下降。ONE华东港口提供FE3和FE4航次特价,报价为当前市场最低。
- MSC进一步调整现货报价,调整为标准价至中段,同时配额率下降,共同建立了与Premier Alliance产品竞争地位的同时,显示航空公司积极在假期前优化船舶利用率。
- 马士基发布了书面GRI通知,目标是从第43周起大幅加息,CMA CGM和Hapag-Lloyd随后在相同生效日期下达到更高水平。这一协调声明代表了航空公司从费率防御向积极复苏尝试的转变,尽管实施成功关键取决于节后微供需动态。
- 合同利率调整至第42周,CMA CGM和马士基均调整了合同报价。合同利率调整与GRI公告上升之间的分歧反映了航空公司在维持合同客户关系的同时试图实现现货市场复苏的双重策略。
运力部署与空航策略
- 随着国庆空航活动超出初步预测,10月周平均运力下调至287,000标准箱。第41周空闲航次共取消9次,为当月最高集中度,将当周有效运力降至163,000标准箱,反映出航空公司更倾向于主动减少运力而非激进降价。
- Evergreen Marine在第41周新增了CEM和CES服务的空舱航行,导致取消数量上升。这一时间安排显示了航空公司在临近假期窗口预订势头减弱时,灵活应对运力管理。
- 假期后第42-44周的运力仍维持在每周平均322,000 TEU水平,给承运商GRI实施带来了压力。持续的高运力部署表明航空公司正在平衡假期期间的纪律性与第四季度需求预期,尽管运力供应与需求恢复不确定之间的差距是决定涨价是否能获得支持的核心变量。
- 国庆假期期间积累的滚动货物量已成为近期费率方向的关键变量。大量转期将支持预订紧迫性和GRI接受度,而有限的转期则使承运商面临在季节性疲软市场中填满高容量的熟悉挑战。
- 11月的运力展望显示,另一个潜在的GRI窗口可能出现,成功取决于承运商是否愿意实施类似2025年第46周6周的空白航行纪律,当时6次取消为涨价提供了供给侧支持。
苏伊士运河恢复与区域安全发展
- 苏伊士运河的恢复在各联盟中稳步推进,亚地中海航线进展优于亚北欧走廊。在18条有轨亚地中海线路中,11条已通过苏伊士完全重新开放,5条仍经好望角运行。亚北欧线路中,20条轨道服务中仅2条线路完全恢复,其中5条仅东行恢复,11条仍经好望角。
- GEMINI联盟已全面重开4条亚地中海航线,而亚洲至北欧的恢复情况则不一,部分部分服务仅运营苏伊士运河东行或东行过境。海洋联盟展示了逐步重开,多条航线在航运公司方向性评估安全状况时逐步转为仅东行运营。
- 分阶段恢复方法表明,承运人正通过方向评估和选择性航次决策来管理风险,而非立即进行全面转型。从中期角度看,代理应监测随着更多服务完成恢复而产生的潜在运力压力,这比开普改道提供更短的运输时间和更低的燃料成本。
- 巴布·曼德布的交通量仍处于减少水平,每日船舶通行量仍比危机前低约60%。胡塞武装承诺不通过与欧盟的通信及通过阿曼向美国的保证攻击挂欧洲旗帜的船只,尽管9月底对沙特相关目标的打击仍在继续,引发联合国安理会一致谴责。
- 外交努力显示短期突破可能性有限,伊朗于九月底提交了为期七天的重启提案,但被白宫否决。持续的谈判僵局表明当前的安全环境和部分恢复模式可能持续到年底。
RS物流将继续密切关注承运商定价策略、运能部署调整及苏伊士运河恢复进展。我们的EMEA、亚洲内及大洋洲贸易团队将继续支持预订规划、路线评估及空间协调,以应对即将到来的运输。随着市场状况变化,我们将持续在十月上半月持续分享及时更新。
了解红海中断对全球贸易的影响
随着 2023 年的结束,航运业正处于由...
阅读更多
不断变化的海洋景观及其对您的意义
本周,海运业将发生关键变化,重大事件影响...
阅读更多
全球经济展望和美国库存趋势
预计 2024 年全球经济增长将达到 3...
阅读更多
影响全球航运业务的关键市场趋势
欢迎阅读本周的市场动态,我们将对影响物流...
阅读更多


.svg)