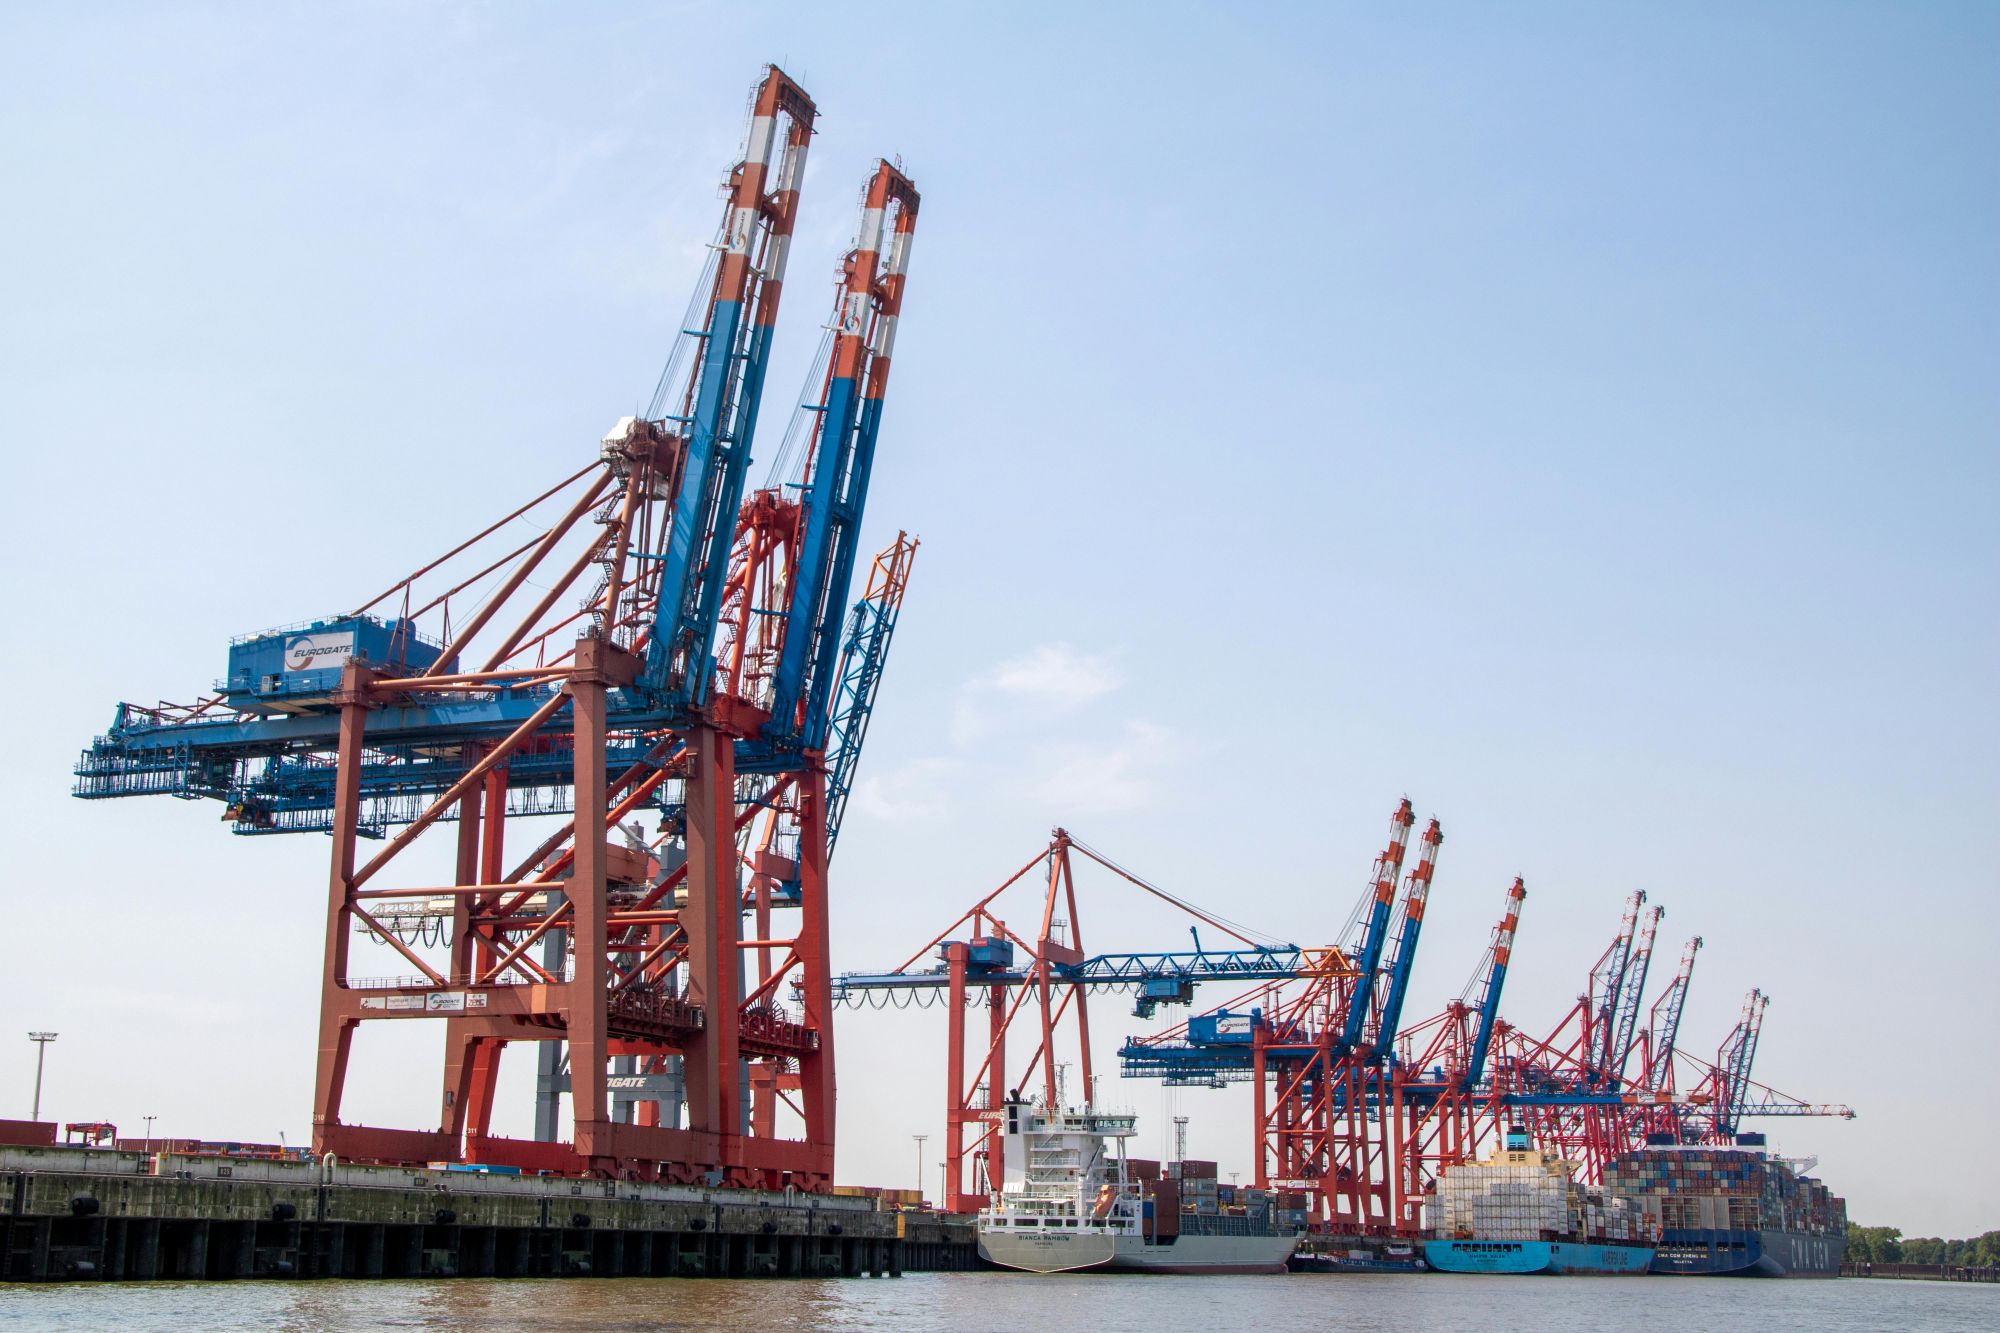
亞歐貿易已進入國慶節後階段,運價略有上調,低於承運商預期,且各聯盟貨物裝載差異化。 第43週運價較第42週低點略有上升,GEMINI聯盟價格適度上漲,海洋聯盟持倉較高,儘管實際結算價格在折扣後仍大幅下降。 馬士基第43週上海-歐洲基價雖上調適度,但未達公布的GRI目標,線下結算反映下游接受度較弱。 市場核心緊張局勢在於承運商10月底宣布GRI與節後貨運動能不確定,成功依賴於10月底貨運強度,因貨物在聖誕節前蜂擁抵達。
為了幫助您更好地理解當前市場動態並支持原產地銷售活動,請在下方查看我們對十月下半月的最新市場觀察和展望。
費率方向與運營商定價策略
第43週利率在各聯盟間出現小幅上升,但幅度未達到運營商GRI的預期。 市場接受度受限於下游需求疲軟,反映出自第43週起需求側支撐減弱,下游接受度有限。
GEMINI聯盟第43週價格略有上漲,儘管由於結算階段貼現,實際市場接受度仍遠低於公布價格。 Hapag-Lloyd線上報價在聯盟內保持了高價。
海洋聯盟的承運商宣布在十月底調整費率,價格按貨量等級和預訂渠道區分,顯示聯盟協調的上調定價方向。
Premier Alliance保持最具競爭力的定位,儘管10/19後官方價格尚未公布。 楊明通過選擇性航次定價保持競爭力,積極追求較低水平的貨物。 ONE North China保持節前定價。
MSC在十月中旬上調了線上報價,儘管實際市場接受度仍低於公布水平,顯示出公布利率與實際市場接受度之間存在顯著差距。
利率談判的重點正轉向10月底GRI登陸驗證及隨後的11月至12月利率上調週期。 10月底利率支撐關鍵依賴於假期期間的滾動積聚和假期後10月底的運輸強度,因為貨物會在聖誕節假期前匆忙抵達——這一時間動態與7月聖誕節貨運模式不同。
運力預測與倉儲現狀
10月週平均運力因國慶後空閒航次增加下修至271,000 TEU,第43至44週平均為301,000 TEU。 較原始預測的下調反映了承運商對運力管理的響應,節後貨運量顯示出一定的預訂壓力。
11月的初步運力平均每週30萬標準箱,且無TBN運力,但第45週運力大幅下降至284,000標準箱,安排多次空閒航次:
Premier Alliance FE4/Silk 空閒航次
海洋聯盟AEU3/FAL2空閒航次
海洋聯盟AEU1/FAL5空閒航次
第45週集中的空航模式表明,承運商有動力在11月初加強主動運力紀律以支持GRI登陸,尤其是在10月底貨運勢頭仍不明朗的情況下。 我們預計,隨著預訂進度,10月底的預訂進展可能會有更多空閒航行公告出現。
假期後期間,各航運公司貨運量表現出差異化。 中遠保持滿載,上海港貨物相對充足,主要是汽車貨物。 常青海運同樣以滿載運行,有限度地轉載,顯示出強勁的貨基保留率。
MSC第42週滿載主要得益於第41週的空帆貨物滾轉,而非自然需求增長,第43週貨運因費率上漲而放緩。 Premier Alliance第42週裝載總體緊張,存在選擇性承運人缺口,促使楊明降價以吸引貨物。
馬士基預訂進展保持適中,轉期歸因於航班延誤導致的被動滾動,而非需求驅動的超額預訂。 各承運商假期期間的滾動積蓄表現平平,削弱了假期後費率上調接受的基礎,並對10月底GRI實施前景帶來了不確定性。
蘇伊士運河恢復進展與地區安全
紅海安全局勢仍侷限於也門和沙烏地阿拉伯,沒有擴張跡象,而蘇伊士運河的返航進程仍在加快。 約27%的亞洲-歐洲運力已恢復紅海航線,蘇伊士運河每週通行船隻為278至295艘,但每日約110萬噸的過境貨物量仍僅為2023年水平的三分之一。
Premier Alliance的FE1、IOX和INX服務已通過蘇伊士返回,馬士基和哈帕克-勞埃德於10月通過蘇伊士路新增了AE5、AE11、AE12和ME2服務。 在亞洲-地中海航線中,18條軌道服務中有11條已通過蘇伊士完全返航,GEMINI聯盟完成了四條航線(SE2/AE11、SE1/AE12、SE3/AE15、SE4/AE19)的全部返航。
亞洲-西北歐的恢復仍然較為有限,20條軌道列車中僅有2條通過蘇伊士運轉完全返回。 海洋聯盟運營5條僅東行返程的列車(FAL2/AEU3、FAL3/AEU6、FAL5/AEU1、FAL7/AEU7、FAL8/AEU9部分運行),而GEMINI的AE5/NE4已完全返回,AE1/NE2和AE3/NE3仍經好望角繼續運行。
分階段恢復模式表明運營商正在管理方向風險評估和選擇性航行決策,而非立即進行全面轉型。 從中期規劃角度看,繼續恢復航行的進展相比開普改道提供了更短的航行時間,儘管安全狀況仍需持續監控。
RS Logistics將繼續密切關注運營商定價策略、運力部署調整及蘇伊士運河恢復進展。 我們在中國和東南亞的EMEA、亞洲內及大洋洲貿易團隊將繼續支持預訂規劃、航線評估及空間協調,以應對即將到來的發貨。 隨著市場狀況在十月下半月不斷變化,我們將持續及時分享最新動態。
瞭解紅海中斷對全球貿易的影響
隨著 2023 年的結束,航運業正處於由...
閱讀更多
不斷變化的海洋景觀及其對您的意義
本週,海運業發生了重大變化,影響全球貿易...
閱讀更多
全球經濟展望和美國庫存趨勢
預計 2024 年全球經濟增長將達到 3...
閱讀更多
影響全球航運業務的關鍵市場趨勢
歡迎閱讀本周的市場動態,我們將對影響物流...
閱讀更多
.svg)